
El POS ayuda, pero no debe ser el único control
Un POS puede cobrar rápido, imprimir recibos y aplicar IVU automáticamente. Pero si el producto está mal configurado, si el descuento se aplica en el orden incorrecto o si una tasa se quedó vieja, el sistema solo repite el error con mucha eficiencia.
Para un negocio pequeño en Puerto Rico, revisar precios con IVU no es solo “multiplicar por 11.5%”. Hay que separar costo, precio antes de impuesto, descuento, margen, categoría del producto o servicio, redondeo y total final. Esta guía no sustituye a un contador ni a Hacienda, pero te da un método práctico para detectar señales de error antes de que se vuelvan costumbre.
Guía para revisar precios sin confiar ciegamente en el POS
- El POS ayuda, pero no debe ser el único control
- Resumen seguro para decidir
- Qué debes separar antes de revisar IVU
- Cómo hacer una prueba manual de precio e IVU
- Errores comunes que se esconden en descuentos y redondeos
- Preguntas frecuentes
- Referencias
Categoría principal: Small-Business Technology
Resumen seguro para decidir
- Mejor para: dueños de negocios pequeños, tiendas, mostradores, técnicos, vendedores, restaurantes pequeños y equipos que configuran POS.
- Qué cubre: revisión básica de precios, IVU, descuentos, margen y errores comunes de configuración.
- Qué no cubre: asesoría contributiva, exenciones, radicación, auditoría, reglas especiales por industria o determinaciones oficiales.
- Precaución principal: no asumas que todo producto o servicio usa la misma tasa o el mismo tratamiento contributivo.
- Cuándo buscar ayuda profesional: si vendes servicios, alimentos preparados, ventas combinadas, productos exentos, ventas online, B2B, contratos, inventario grande o tienes dudas de cumplimiento.
Qué debes separar antes de revisar IVU
Antes de culpar al POS, separa los números. El costo es lo que te cuesta vender el producto o servicio. El precio antes de IVU es la base sobre la que normalmente revisas margen y descuentos. El IVU es el impuesto que puede aplicar al consumidor según el tipo de venta. El total final es lo que el cliente paga.
En Puerto Rico, el Departamento de Hacienda describe el IVU como el impuesto que paga una persona cuando compra artículos, servicios o boletos de admisión, y también puede aplicar a ciertas compras por internet o correo. La tasa general suele presentarse como 11.5%, compuesta por la parte estatal y municipal, pero existen tratamientos distintos para ciertos servicios, alimentos preparados en negocios autorizados y otros escenarios.
Eso significa que un negocio no debe configurar todo a ciegas con una sola tasa sin entender sus categorías. Si vendes accesorios electrónicos, servicios de reparación, instalación, comida preparada o ventas combinadas, conviene revisar el caso con fuentes oficiales o un profesional. El objetivo de esta guía es ayudarte a detectar errores operacionales, no reemplazar una evaluación contributiva.
Términos que debes separar
- Precio base: precio antes de IVU.
- IVU: impuesto que se añade o se calcula según la transacción aplicable.
- Total: precio base más IVU, si aplica.
- Descuento: reducción aplicada antes o después del impuesto según la configuración y regla aplicable.
- Margen: ganancia como porcentaje del precio de venta antes de IVU.
- Categoría del POS: grupo donde el sistema define si un producto cobra IVU, qué tasa usa y cómo se reporta.
Mini escenario de mostrador
Una tienda pequeña vende un cargador en $20.00 antes de IVU. El POS cobra $22.30, usando 11.5%. Eso parece correcto si el producto es tributable a esa tasa. Pero luego el dueño crea una promoción de 20% y el sistema cobra el IVU sobre $20.00 en vez de sobre $16.00.
El cliente quizás no lo note. El empleado quizás tampoco. Pero el negocio acaba de crear un patrón de recibos mal calculados. Ese tipo de error no se arregla comprando otra calculadora. Se arregla revisando orden de descuento, categoría, tasa y recibo final.
Cómo hacer una prueba manual de precio e IVU
Haz pruebas con productos sencillos antes de revisar casos complicados. Escoge un artículo tributable normal, uno con descuento, uno no tributable si tu negocio tiene esa categoría, y un servicio si vendes servicios. La idea es comparar lo que dice el POS con un cálculo manual y con tu regla interna.
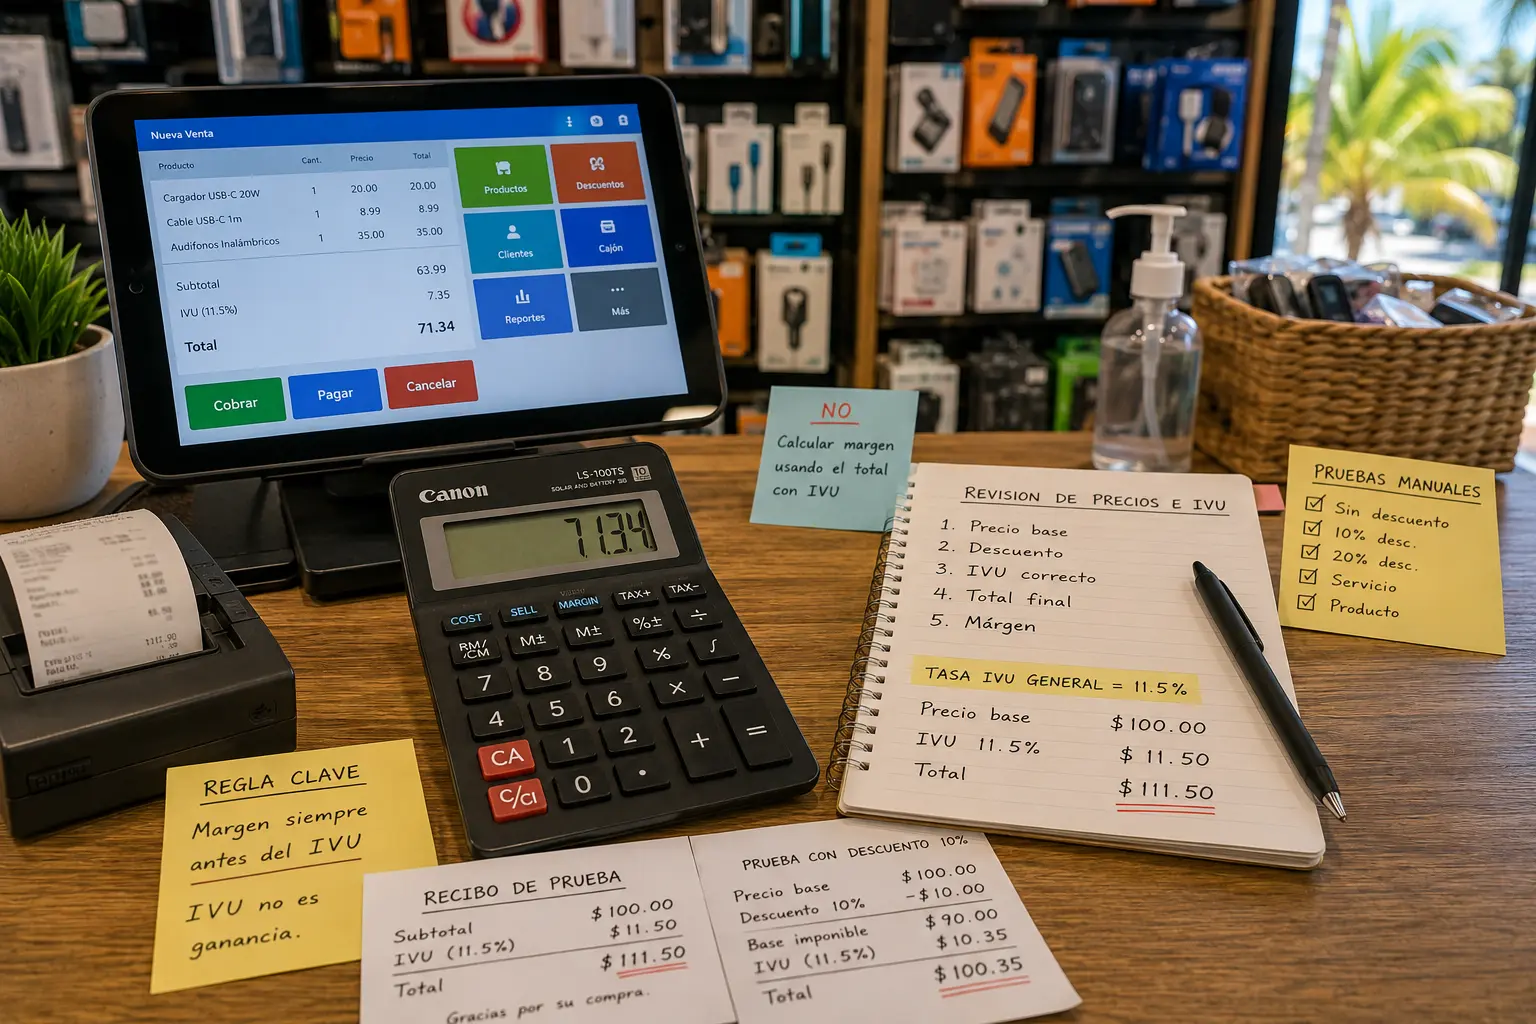
Para una revisión básica con tasa general de 11.5%, un producto de $100.00 tendría $11.50 de IVU y total de $111.50. Si tiene 10% de descuento antes del IVU, el precio base baja a $90.00. El IVU sería $10.35 y el total $100.35. Si el POS muestra otro número, no necesariamente está mal, pero debes saber por qué.
También revisa redondeo. Un producto de $14.99 con 11.5% produce $1.72385 de IVU. En recibo, eso se redondea a centavos. Si el sistema redondea por línea, por subtotal o por transacción completa, pueden aparecer diferencias pequeñas. Diferencias de $0.01 pueden ser normales. Diferencias constantes de varios centavos o dólares no deben ignorarse.
Mini-SOP de revisión semanal
- Escoge 5 productos de categorías distintas.
- Anota precio base, categoría y si cobra IVU.
- Calcula manualmente el IVU con la tasa aplicable.
- Haz una venta de prueba en el POS sin completarla, si el sistema lo permite.
- Compara subtotal, descuento, IVU y total.
- Repite con un descuento común, como 10% o 20%.
- Revisa si el recibo muestra el impuesto de forma clara.
- Confirma que el margen se calcula antes de IVU.
- Corrige categoría, tasa o regla si encuentras diferencias.
- Guarda captura o nota interna de la revisión con fecha.
Guía rápida de cálculo
| Caso de prueba | Precio base | Descuento | Base luego del descuento | IVU 11.5% | Total |
|---|---|---|---|---|---|
| Sin descuento | $100.00 | $0.00 | $100.00 | $11.50 | $111.50 |
| 10% descuento | $100.00 | $10.00 | $90.00 | $10.35 | $100.35 |
| 20% descuento | $25.00 | $5.00 | $20.00 | $2.30 | $22.30 |
| Precio pequeño | $4.99 | $0.00 | $4.99 | $0.57 | $5.56 |
Errores comunes que se esconden en descuentos y redondeos
El error más común es calcular margen sobre el total con IVU incluido. Si vendes en $111.50, pero $11.50 es IVU, tu venta real para margen no es $111.50. Es $100.00 antes de IVU. Mezclar el impuesto con ganancia infla los números y puede hacer que el negocio piense que gana más de lo real.
Otro error es crear descuentos después del impuesto sin entender la regla. En muchos flujos de venta, el descuento reduce la base de venta antes de calcular impuesto. Pero un POS mal configurado puede aplicar descuento solo al total visual, o puede dejar el impuesto calculado sobre el precio original. Esa diferencia debe revisarse con cuidado.
También está el error de copiar categorías. Si duplicas un producto viejo para crear uno nuevo, puedes heredar una regla de IVU incorrecta. Esto pasa mucho en tiendas con inventario rápido: cables, cargadores, accesorios, piezas, servicios, combos o productos importados. El producto parece nuevo, pero la configuración contributiva viene de otro artículo.
Errores que debes buscar
- IVU calculado sobre precio antes de descuento: revisa el orden de aplicación.
- Margen calculado con IVU incluido: separa impuesto antes de analizar ganancia.
- Productos duplicados con categoría vieja: revisa cada producto nuevo.
- Servicios tratados igual que productos: confirma tasa y tratamiento aplicable.
- Redondeo diferente por línea: documenta cómo el POS redondea.
- Promociones manuales sin revisión: prueba cada promo antes de publicarla.
- Empleados editando precio sin control: limita permisos o exige razón escrita.
- Recibos poco claros: si el cliente no puede ver subtotal e IVU, revisa formato.
Comparación de controles
| Control | Mejor para | Pros | Contras |
|---|---|---|---|
| POS bien configurado | Operación diaria | Rápido y consistente | Repite errores si la categoría está mal |
| Calculadora física | Verificación rápida | No depende de internet ni login | No guarda historial |
| Hoja de cálculo | Revisión interna | Permite comparar margen, IVU y descuento | Requiere disciplina |
| Contador o CPA | Cumplimiento y casos especiales | Criterio profesional | Tiene costo |
| Revisión semanal | Prevención | Detecta errores temprano | Hay que asignar responsable |
Cierre con una regla clara
El POS debe cobrar, pero el negocio debe verificar. Para revisar precios con IVU, separa precio base, descuento, impuesto, total y margen. Haz pruebas pequeñas cada semana, especialmente cuando cambias categorías, promociones o productos nuevos. Si el caso toca servicios, exenciones, alimentos preparados, ventas online o reglas especiales, no inventes. Verifica con Hacienda o con un profesional antes de convertir un error en política de tienda.
Preguntas frecuentes
Q1. ¿Puedo confiar en el POS para calcular IVU?
A1. Sí, si está bien configurado y se revisa regularmente. El POS no decide por sí solo qué producto o servicio debe cobrar una tasa específica. Alguien debe configurar categorías, tasas, descuentos y reglas. Por eso conviene hacer pruebas manuales.
Q2. ¿El margen se calcula antes o después del IVU?
A2. Para revisar rentabilidad interna, normalmente se calcula antes del IVU. El IVU cobrado al consumidor no debe tratarse como ganancia del negocio. Si tu sistema muestra margen usando total con IVU, revisa la configuración o consulta a tu contador.
Q3. ¿Qué diferencia de centavos es normal por redondeo?
A3. Puede aparecer una diferencia pequeña de $0.01 según si el POS redondea por línea, por subtotal o por transacción. Lo importante es que el método sea consistente y documentado. Diferencias mayores o repetidas necesitan revisión.
Q4. ¿Qué hago si vendo productos y servicios?
A4. No los trates automáticamente igual. Algunas ventas de servicios pueden tener reglas distintas. Crea categorías separadas, revisa fuentes oficiales y consulta con un profesional si no estás seguro. Es mejor confirmar antes que corregir meses de recibos.
By: Marcus Irizarry
About the author: Redacción de tecnología y operaciones para pequeños negocios, con enfoque en herramientas prácticas, controles internos y límites claros para temas contributivos.
Last updated: 2026-07-01
Disclosure: No hay colocación pagada ni enlace afiliado en esta guía.
Aviso de alcance
Esta guía ofrece información general para revisar procesos internos de precio e IVU. No sustituye asesoría contributiva, contable, legal ni instrucciones oficiales del Departamento de Hacienda. Las tasas, exenciones y reglas aplicables pueden cambiar o depender del tipo de venta.
Referencias
- Departamento de Hacienda de Puerto Rico — “Impuesto sobre Ventas y Uso (IVU).” https://hacienda.pr.gov/impuesto-sobre-ventas-y-uso-ivu
- Departamento de Hacienda de Puerto Rico — “Impuesto sobre Ventas y Uso (IVU) para individuos.” https://hacienda.pr.gov/individuos/impuesto-sobre-ventas-y-uso-ivu
- Departamento de Hacienda de Puerto Rico — “Aplicación del IVU al 4% sobre servicios entre comerciantes y servicios profesionales designados.” https://hacienda.pr.gov/aplicacion-del-ivu-al-4-sobre-servicios-entre-comerciantes-y-servicios-profesionales-designados-partir-del-1-de-octubre-de-2015
- Departamento de Hacienda de Puerto Rico — “Determinación Administrativa Núm. 19-06.” https://hacienda.pr.gov/publicaciones/determinacion-administrativa-num-19-06
- Departamento de Hacienda de Puerto Rico — “Publicaciones IVU.” https://hacienda.pr.gov/ivu/publicaciones-ivu




0 Comentarios